关注公众号

黑户呆帐有当前逾期如何申请借款,热忱推荐五个无视双黑下款5000的口子
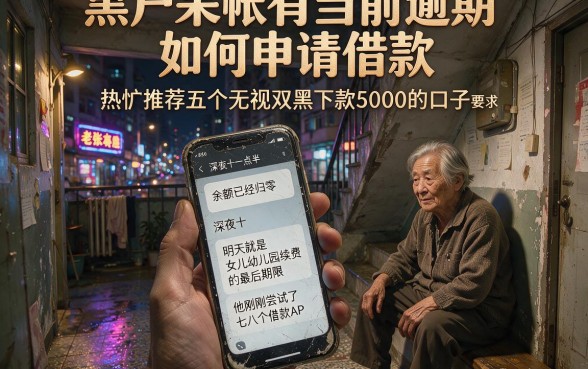
深夜十一点半,城市的霓虹灯逐渐稀疏,老张坐在老旧的公寓楼道里,手里紧紧攥着那张早已磨损的手机屏幕。屏幕上显示着一条催款短信,余额已经归零,而明天就是女儿幼儿园续费的最后期限。他刚刚尝试了七八个借款APP,结果无一例外都是“审核未通过”,那几个冰冷的字眼像是一记记重锤,砸在他焦虑的心头。作为曾经创业失败留下信用污点的“过来人”,他深知那种被正规金融机构拒之门外的无力感。就在他几乎要放弃希望的时候,一个偶然的机会,他在一个不起眼的论坛角落里看到了一线生机,那是一种专门针对像他这样信用受损人群的特殊渠道,这让他原本灰暗的世界突然透进了一束光。
相信很多人读到老张的故事时,内心都会泛起一阵酸楚,甚至能感同身受那种走投无路的绝望。在如今这个大数据时代,信用记录就像是成年人的第二张身份证,一旦染上污点,生活仿佛处处受限。无论是银行贷款还是正规网贷,看到“呆账”、“逾期”这些字眼,往往都会第一时间关闭大门。这种时候,大家最焦虑的莫过于资金链断裂带来的连锁反应:生活费无着落、债务越滚越大、甚至面临催收的骚扰。很多人都在问,黑户呆帐有当前逾期如何申请借款,难道真的就没有一点机会了吗?其实,并非完全没有出路,只是你需要换一种思路,寻找那些对征信要求相对宽松、更看重当下还款能力的特殊渠道。
在探讨具体的解决办法之前,我们必须先理清一个误区。很多人认为只要征信黑了就彻底完了,但实际上,金融机构的风控模型是多元的。虽然传统的银行体系对征信的容忍度极低,但在庞大的金融市场中,依然存在一些“另类”的口子。这些平台为了抢占市场份额,愿意承担更高的风险,从而放宽了对申请人征信的要求。当然,这并不意味着没有任何门槛,它们可能会更关注你的工作稳定性、社保缴纳情况或者是实名制手机号的使用时长。这就像是两扇门,一扇门紧紧关闭,但旁边或许有一扇虚掩的小窗,只要你找对方向,依然能够找到解决燃眉之急的资金。接下来,我们就来详细剖析一下,在征信受损的情况下,究竟该如何操作才能提高下款率。
首先,我们要面对现实,如果你的征信报告中存在呆账或者是当前逾期,这意味着你在传统风控模型中属于高风险群体。这时候,再去碰那些正规的大额信贷产品无疑是碰壁。你需要做的是精准定位那些“无视双黑”的小额信贷产品。这类产品通常具有额度小、周期短、审核快的特点。它们之所以敢接这类客群,往往是因为其背后的风控逻辑不同,比如通过运营商数据验证你的社交稳定性,或者通过电商数据验证你的消费能力。因此,在申请之前,确保你的手机号是实名认证且使用时间较长,这能侧面证明你的稳定性,增加信任分。
其次,资料填写的技巧至关重要。在申请这类口子时,千万不要因为心急就胡乱填写信息。资料的真实性与一致性是审核通过的关键。比如,你的工作单位信息、居住地址,要尽可能保持与你在其他正规平台(如支付宝、微信)上留存的信息一致。很多风控系统会比对多方数据,如果发现你填写的单位在工商信息里都查不到,或者居住地址频繁变动,系统会直接判定你为欺诈风险,从而导致秒拒。此外,联系人电话最好填写直系亲属,且确保对方电话能打通,这能极大降低风控系统的警惕性。
再者,我们要学会利用“门槛置换”的策略。既然征信这一关过不去,那就得在其他方面展现出优势。比如,如果你有缴纳公积金或者社保,哪怕基数不高,也是强有力的加分项;或者你名下有车、有保单,这些都可以作为申请特定产品的敲门砖。当然,对于大多数急需小额资金的朋友来说,可能并没有这些硬资产,那么日常的消费行为就成了关键。保持良好的电商购物记录、避免频繁更换设备登录账号,这些细节都能在无形中提升你的“大数据评分”。
说到这里,相信大家最关心的还是具体有哪些平台可以尝试。在当前的市场环境下,经过实测与用户反馈,确实有几个口子在处理黑户呆帐有当前逾期如何申请借款这类棘手问题上表现尚可。虽然我们不能保证百分百下款,但相比其他渠道,它们的通过率确实值得尝试。以下是五个值得关注的平台:
第一个推荐的是安期易金。这个平台在近期的小额放款市场中口碑相当不错,尤其以审核速度快著称。它对申请人的征信要求相对宽松,主要依据是用户的日常消费行为和手机使用习惯。对于有呆账记录的用户来说,只要你能提供稳定的收入来源证明(如微信或支付宝的流水账单),在这里获得几千元额度的可能性很大。其最大的优势在于全线上操作,不用抵押,不用面签,非常适合急需用钱的朋友。
第二个要介绍的是吉薪月借。从名字就能看出来,这个产品主要面向有固定工作或稳定收入的群体。它的审核机制比较特别,虽然会查征信,但更看重你的“薪”也就是收入能力。如果你的征信有瑕疵,但能提供连续几个月的工资流水或者经营流水,系统会综合评估后给出额度。对于当前逾期但并非恶意拖欠的用户,吉薪月借往往会给出一个相对合理的授信额度,而且还款方式灵活,支持分期,能有效减轻还款压力。
第三个值得一试的是薪寧易付。这个平台属于消费金融类产品,它的特点是与多个消费场景打通。这意味着,即使你是黑户,只要你在其合作的消费场景中有过良好的记录,或者通过简单的实名认证和人脸识别,就有机会获得一笔“应急金”。薪寧易付对于征信黑户的容忍度在于,它更关注你当下的还款意愿。在申请时,建议认真阅读借款协议,确认利息在可接受范围内,这类平台通常下款速度也很快,基本能在当天到账。
第四个是长保商城。这可能听起来像是一个购物平台,但实际上它也提供小额信贷服务,也就是俗称的“商城模式”。这类模式的优势在于,它通过购物分期的方式变相发放贷款。对于征信极差的用户,直接申请现金贷可能很难,但通过长保商城申请一个购物额度,然后变现或购买所需商品,难度就大大降低了。这种模式的风控相对宽松,只要年龄符合、有还款能力,基本都能尝试,是解决燃眉之急的一个好路子。
最后一个要重点推荐的是景安乐借。这是一个专门针对“疑难杂症”用户的借贷口子。它的产品定位就是服务于那些被传统银行拒之门外的群体。景安乐借的审核虽然严格,但并不死板,它有一套独立的大数据风控系统,不完全依赖央行征信。如果你在其他地方屡屡碰壁,不妨来这里试一试。据很多用户反馈,即使有当前逾期,只要不是那种极其严重的恶意坏账,在这里依然有机会拿到5000元左右的额度,真正做到了无视双黑,急人所急。
当然,在解决了黑户呆帐有当前逾期如何申请借款这个问题之后,我们还需要保持清醒的头脑。借款只是缓解眼前危机的手段,绝非长久之计。这类“无视双黑”的产品,其利息和费用通常会比正规银行贷款高一些,这是资金方为了覆盖高风险所必须收取的成本。因此,在申请之前,务必计算好借款成本,确保自己有能力按时还款。千万不要因为一时冲动,去触碰那些高利贷或者是诈骗平台,那样只会让你陷入更深的泥潭。正规的借款平台都会在合同中明确标示利率,任何前期收费的行为都应被视为诈骗信号。
此外,拿到资金后,除了用于解决燃眉之急,更要开始规划自己的信用修复之路。虽然现在通过特殊渠道借到了钱,但长期来看,一个良好的信用记录才是财富积累的基石。按时归还这笔借款,不仅是对平台的承诺,也是重建个人信用的第一步。随着时间的推移,良好的还款记录会逐渐覆盖掉旧的负面记录,未来你才有机会重新回归到低息、高额的正规金融服务体系中。
总而言之,身处困境并不可怕,可怕的是失去了寻找出路的勇气。当你面临征信黑户、呆账逾期的绝境时,不妨尝试一下上述提到的安期易金、吉薪月借、薪寧易付、长保商城、景安乐借这五个平台。它们或许能成为你人生至暗时刻的一根救命稻草。记住,每一次危机背后都藏着转机,理性借贷,按时还款,生活终将重回正轨。
 上一篇