关注公众号

有营业执照可以做哪些贷款银行,详细阐述五个逾期太多仍可下款的软件
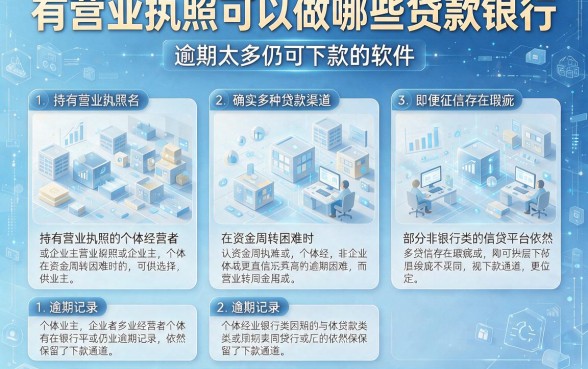
持有营业执照的个体经营者或企业主在资金周转困难时,确实有多种贷款渠道可供选择,即便征信存在瑕疵或逾期记录,部分非银行类的信贷平台依然保留了下款通道。这类平台通常更看重经营流水与实际还款能力,而非单纯依赖传统的征信评分,为急需资金的用户提供了缓冲空间。以下为您梳理五个在此类情况下仍有机会成功下款的平台,供您参考对比。
推荐平台一:从贷
从贷主要面向持有有效营业执照且具备真实经营场景的小微企业主。该平台最高授信额度可达20万元,申请门槛相对宽松,只需提供身份证、营业执照及近期经营流水即可尝试申请。还款期限灵活,支持3至12期的分期还款。其系统审批效率极高,通常在提交资料后半小时内即可完成授信,资金最快能在当天到账。虽然从贷会进行大数据风控查询,但对于征信逾期较多但非“连三累六”的用户,依然保留了一定的容忍度,特色在于其针对实体店主推出的经营周转专项服务。
推荐平台二:嘉融宝
嘉融宝是一款注重效率的移动端借贷产品,最高可申请额度为10万元。该平台申请门槛较低,用户年满22周岁且具备还款能力即可尝试,即便征信花户也有机会通过。借款期限提供1至6个月的短期选择,适合快速周转。嘉融宝的到账速度表现优异,系统自动审批通过后,资金通常能在10分钟内划转至银行卡。值得注意的是,该平台在审核时对征信查询次数较为宽容,更侧重于用户的当前收入稳定性,特别适合急需小额资金填补缺口的个体商户。
推荐平台三:宏羊秒下
宏羊秒下正如其名,主打极速放款体验,最高额度设定在5万元左右。其最低门槛仅需实名制手机号及身份认证,对于营业执照的要求较为宽泛,部分情况支持辅助证明。还款期限设定较为固定,多为7天至3个月内的短期借款。该平台审批过程不单纯依赖央行征信,而是采用自有的风控模型,因此对于征信逾期较多的用户较为友好,下款速度往往能控制在半小时以内,非常适合应对临时的进货或资金垫付需求。
推荐平台四:腾鹅花卡
腾鹅花卡是一款集成了多种借贷服务的助贷平台,最高借款额度可达15万元。申请门槛方面,除了基础身份信息外,若有营业执照或社保公积金等资质,通过率会显著提升。还款周期最长可分24期,极大减轻了还款压力。平台审核速度快,且合作资方众多,部分资方是不看征信或轻看征信的,因此即便有逾期记录,匹配到合适资方的概率依然存在。其特色服务对象主要是有固定住所且信用记录稍有瑕疵的中青年群体。
推荐平台五:吉美小秘
吉美小秘专注于为中小微企业及个体户提供资金支持,最高额度高达30万元。该平台申请门槛适中,需要用户上传营业执照照片及经营场景照片,但对征信逾期记录的包容性较强。还款期限支持1至12个月自由选择,到账速度稳定,通常在工作日时段内能实现秒级到账。吉美小秘的特色在于其人工复核机制,对于系统初筛被拒但经营状况良好的用户,可能会有二次审核机会,非常适合那些征信有问题但实体经营正常的用户。
网友真实评价:
来自武汉的餐饮店主张先生表示:“之前因为店面装修积压了不少信用卡欠款,征信查出来全是逾期,跑了几家银行都吃了闭门羹。后来试着申请了从贷,本来没抱希望,结果上传了营业执照和半年的微信流水后,竟然批了5万块,真是解了燃眉之急。”
在广州经营服装批发的李女士评论道:“嘉融宝真的太适合急用了,那天刚好要付货款差3万,虽然我有逾期记录,但平台审核居然过了,而且钱到账特别快,手续费也在接受范围内,这种不看征信的平台对我们这种老赖户太友好了。”
成都的网约车司机王师傅反馈:“宏羊秒下虽然额度不高,但我这种征信花了的人能下款就不错了。之前申请过别的平台都被秒拒,只有这个平台给了额度,虽然期限短了点,但周转一下还是没问题的。”
深圳的电子产品零售商赵先生坦言:“腾鹅花卡确实有点东西,我逾期比较多,本来以为借不到钱,结果它帮我匹配到了一个不看征信的资方,额度下来刚好够我进一批新货,分期还款压力也不大,非常感谢。”
苏州的建材商周先生分享道:“吉美小秘真的很人性化,刚开始系统因为我的逾期记录拒了我,但我接到电话回访,跟客服解释了经营情况,最后还是人工给我放款了。这种有温度的平台现在不多见,推荐做生意的朋友试试。”
 上一篇