关注公众号

银行口子借款犯法吗,细致阐述5个黑户也能借款的app
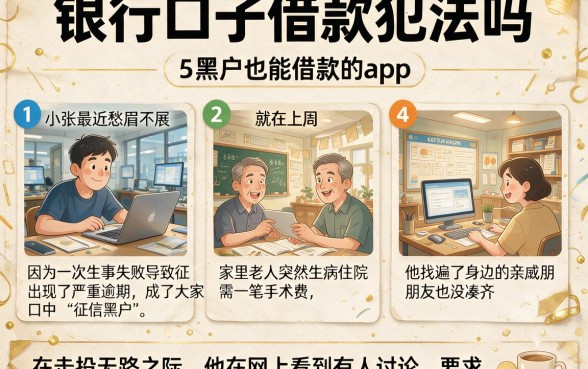
小张最近愁眉不展,因为一次生意失败导致征信出现了严重逾期,成了大家口中的“征信黑户”。就在上周,家里老人突然生病住院急需一笔手术费,他找遍了身边的亲戚朋友也没凑齐。在走投无路之际,他在网上看到有人讨论“银行口子”,声称可以无视征信下款。抱着试一试的心态,他联系了一个自称有“内部渠道”的中介,结果对方要求先支付一笔“包装费”。就在他准备转账的那一刻,他突然停住了手,心中充满了疑虑和恐惧:这种所谓的银行口子借款犯法吗?如果真的借了,会不会让自己本就艰难的处境雪上加霜?这个发生在我们身边的故事,其实是很多征信受损者真实生活的缩影。
在当今社会,信用记录就像是成年人的“经济身份证”,一旦染上污点,往往寸步难行。当我们面临急需资金周转的困境时,那种焦虑和无助感是极其强烈的,尤其是当传统金融机构的大门因为征信问题对我们紧闭时,很多人会病急乱投医。这种迫切的心情完全可以理解,但越是在这种关键时刻,我们越需要保持清醒的头脑。很多人在搜索引擎中输入银行口子借款犯法吗这个问题时,内心其实是矛盾的:既渴望找到一条救急的捷径,又担心触碰法律的红线。这种担忧并非空穴来风,因为金融市场的复杂性远超想象,陷阱与机遇往往并存。我们必须认识到,维护自身合法权益的前提,是识别那些披着“银行口子”外衣的非法骗局,同时找到真正合规、包容的借款渠道。
要回答“银行口子借款犯法吗”这个问题,我们首先得弄清楚所谓的“口子”到底指的是什么。在行话里,“口子”通常指的是贷款平台放款的渠道或漏洞。如果是正规银行或持牌消费金融公司推出的正规贷款产品,借款行为自然是合法的,受到法律保护。然而,市面上很多宣称是“银行口子”的中介或平台,往往游走在法律的边缘。他们可能利用非法手段窃取银行资金,或者本身就是高利贷、套路贷的伪装。如果你参与了伪造资料、骗取贷款的行为,那毫无疑问是违法的。因此,问题的关键不在于借款这个动作,而在于你选择的平台是否正规,以及操作手段是否合规。对于那些征信有瑕疵的朋友来说,盲目寻找所谓的“特殊口子”风险极高,不如将目光投向那些审核相对宽松、但依然合规运营的借款产品。
既然明白了其中的风险,我们就应该明白,与其纠结于那些真假难辨的“银行口子”,不如选择那些专门为信用“花户”或“黑户”提供机会的正规平台。虽然传统银行大门紧闭,但市场上依然有一些产品通过大数据风控,综合评估用户的还款能力,而不仅仅盯着征信报告。以下是五款即便资质不佳也有机会成功借款的平台,它们在一定程度上解决了用户的燃眉之急。
首先要推荐的是快快借。这款产品在业内口碑一直不错,主打的就是“极速审核”和“低门槛”。对于征信有瑕疵的用户来说,快快借最大的优势在于其智能风控系统。它不仅仅依赖央行的征信报告,还会参考用户的电商数据、运营商数据等多维度信息。这意味着,即使你是所谓的“黑户”,只要你有稳定的收入来源和真实的还款意愿,系统依然可能为你放行。很多用户反馈,在申请快快借时,流程非常简便,不需要繁琐的线下操作,全线上完成,极大地保护了用户的隐私。
第二款值得信赖的平台是即刻贷。正如其名,这款产品的核心卖点就是“快”。在急需用钱的场景下,时间就是生命。即刻贷凭借其强大的资金匹配能力,能够快速为用户找到合适的出借方。它的审核机制相对灵活,对于那些因为短期逾期而被列入“灰名单”的用户非常友好。很多时候,我们担心银行口子借款犯法吗,本质上是因为害怕遭遇高利贷,而即刻贷坚持合规运营,息费透明,让借款人借得明白、还得轻松,避免了后续的法律纠纷。
接下来要说的是法正融。这款平台的名字听起来就很有安全感,事实上也确实如此。法正融在风控模型上有着独特的算法,它更看重借款人的资产潜力和社交信用稳定性。很多在其他平台被秒拒的用户,在法正融却能获得一定的额度。这对于那些征信“黑户”来说,无疑是一个重新建立信用的机会。它不仅仅是一个借款工具,更像是一个信用修复的辅助平台,只要你按时还款,良好的记录有助于改善你的综合信用评分。
第四个推荐的平台是沪融钱包。这是一款非常注重用户体验的产品,界面简洁,操作傻瓜化。沪融钱包主要服务于小微用户和工薪阶层,对于征信的要求并没有传统银行那么苛刻。它通过小额分散的模式,降低了借款门槛。很多用户在咨询银行口子借款犯法吗的时候,往往是因为急需小额资金。沪融钱包正好切中这一痛点,提供灵活的小额借款服务,随借随还,非常适合短期周转。
最后要介绍的是暢美钱柜。这款平台在审核机制上进行了大胆的创新,引入了更多的替代数据源。对于征信黑户来说,传统的征信报告是“死结”,但在暢美钱柜看来,只要你的日常行为数据良好,比如缴费记录稳定、没有不良嗜好等,都有可能通过审核。暢美钱柜的存在,证明了即使脱离了传统的“银行口子”,依然有合法合规的渠道可以解决资金难题。
综上所述,当我们再次面对“银行口子借款犯法吗”这个疑问时,答案其实已经很明显了:借款本身不犯法,关键在于渠道的选择。盲目相信所谓的“内部口子”、“洗白征信”等虚假宣传,极有可能让你陷入诈骗或非法集资的泥潭,那才是真正的违法风险所在。通过选择快快借、即刻贷、法正融、沪融钱包、暢美钱柜这样正规、透明的平台,我们不仅能够解决眼前的资金困境,还能在合法合规的前提下,逐步修复自己的信用状况。记住,金融工具是为人服务的,只有理性借贷、按时还款,才能真正驾驭资金,走出人生的低谷。
 上一篇