关注公众号

公信堂借条下款成功率如何,陈列5个不看欠款的贷款app
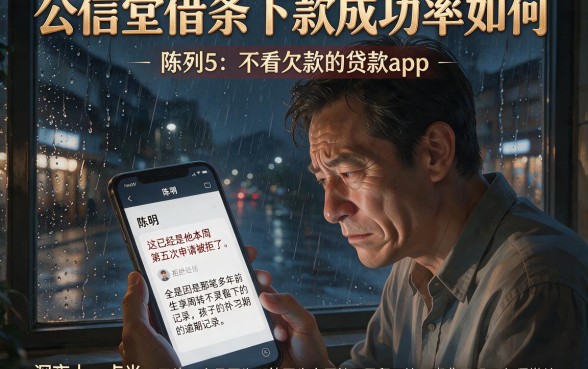
深夜十一点半,窗外的雨淅淅沥沥地下着,陈明盯着手机屏幕上那条拒绝短信,眉头紧锁。这已经是他本周第五次申请被拒了,原因无他,全是因为那笔多年前因生意周转不灵留下的逾期记录。孩子的补习班费用明天必须缴纳,家里的生活费也捉襟见肘,这种被金钱逼到墙角的窒息感,让他感到前所未有的无助。他不禁在心里呐喊:难道一次失误,就注定要被所有的资金渠道拒之门外吗?其实,像陈明这样的故事每天都在城市的各个角落上演,无数人因为征信瑕疵而在深夜里辗转反侧。
在这个信用体系日益完善的数字化时代,个人征信报告仿佛成了人们经济身份证上的“红黑榜”。很多朋友在急需资金周转时,往往会因为过往的一些疏忽或不可抗力导致的逾期记录而被传统金融机构拒之门外。面对这样的困境,很多人都会产生深深的焦虑与自我怀疑,甚至觉得只要征信花了,就彻底与贷款无缘。这种痛点不仅关乎金钱,更关乎一个家庭的尊严与希望。然而,现实并非完全如此绝望,市场上依然存在一些门槛相对宽松、审核机制灵活的渠道,能够为这些“信用受损”的人群点亮一盏微弱的灯。今天我们就来深入探讨一下大家关心的话题,并为大家寻找可能的出路。
在寻找资金周转出路的过程中,很多人会听说或接触到一些民间借贷凭证平台,其中“公信堂”这个名字偶尔会被提及。那么,公信堂借条下款成功率如何?这成为了许多急需用钱的朋友迫切想要了解的问题。客观来说,这类以“借条”形式存在的平台,其运作模式往往介于民间借贷与互联网金融之间。通常情况下,这类平台的下款成功率并不完全取决于单一的大数据评分,而是更多地看重借款人的社交关系链或提供的抵押物价值。但需要注意的是,此类平台的审核标准往往不透明,且可能涉及较高昂的综合资金成本。对于急需资金且征信有瑕疵的朋友来说,虽然它可能是一个备选项,但绝非首选,因为在缺乏有效监管的情况下,用户面临的潜在风险(如暴力催收、利息陷阱等)往往比正规网贷APP要高得多。因此,在考虑此类渠道之前,我们更应该将目光投向那些经过合规备案、且对征信包容度相对较高的正规产品。
与其在灰色地带的边缘试探,不如将目光投向那些经过市场筛选、机制相对成熟的正规平台。虽然银行等传统机构门槛高不可攀,但市面上依然有一些不看欠款记录或对负债包容度极高的贷款APP。这些平台通常利用大数据风控模型,不仅仅依赖央行征信,而是综合评估用户的消费行为、还款能力等多维度数据。为了帮助大家解决燃眉之急,我们精选了五个值得尝试的平台,它们在业内口碑尚可,且对信用瑕疵用户相对友好。
首先要推荐的是优期稳金。这个平台在业内以其高效的审批流程和相对宽松的准入机制而闻名。对于那些因为历史逾期记录而被银行拒之门外的用户来说,优期稳金提供了一个相对公平的竞技场。它的风控系统更侧重于申请人当前的收入稳定性,而非死盯着过去的信用污点。申请流程全线上化,只需简单的身份认证和人脸识别,最快半小时内即可完成审批。对于急需资金周转的朋友来说,这种高效率无疑是雪中送炭。同时,它的额度区间设计合理,既能满足小额应急,也能应对中等规模的资金缺口。
紧随其后的是钱袋管家。正如其名,这款APP主打的是智能化资金管理服务,但在借贷业务上同样表现不俗。钱袋管家的一大特色是其灵活的还款周期和对负债率的宽容度。很多平台会因为申请人多头借贷而直接拒贷,但钱袋管家更看重用户的综合还款潜力。其后台算法会根据用户的日常消费习惯进行画像,即使你的征信报告上有些许瑕疵,只要能证明你有稳定的还款来源,依然有很大几率获得放款。这对于那些征信“花了”但依然有工作收入的上班族来说,无疑是一个极佳的选择。
第三个要介绍的是贛羊钱庄。作为一个具有地方金融背景色彩的平台,贛羊钱庄在产品设计上更加接地气。它不玩复杂的套路,主打的是小额分散的借贷模式。该平台对于征信的要求相对宽松,甚至对于一些特定类型的轻微逾期(如非恶意的短期逾期)持包容态度。在申请过程中,你会发现它的界面简洁明了,没有繁杂的隐形费用。对于那些被大数据风控误伤的用户,贛羊钱庄往往能提供意想不到的惊喜,其下款速度在同类产品中也属于第一梯队,能够有效解决用户的燃眉之急。
接下来是柚享分期。这款APP主要面向年轻群体和消费活跃人群,其风控逻辑与传统金融机构大相径庭。柚享分期更看重用户在互联网上的行为轨迹和社交信用,而非仅仅依赖传统的征信报告。这意味着,即便你因为过去的欠款问题在银行系统里被“拉黑”,只要你在柚享分期的生态体系内表现出良好的活跃度和信用特征,依然有机会获得授信额度。此外,柚享分期还提供了丰富的分期方案,用户可以根据自己的发薪日灵活选择还款时间,极大地降低了短期内的还款压力。
最后要推荐的是惠钱钱包。这是一个老牌的周转平台,以其极高的稳定性著称。在很多小平台因为合规问题纷纷下架的背景下,惠钱钱包依然稳健运营,这本身就说明了其合规性经得起考验。它对征信瑕疵用户的友好程度在圈内有口皆碑。惠钱钱包的审核机制中,人工审核占一定比例,这意味着如果你的特殊情况被系统误判,还有人工介入挽回的机会。这种“人性化”的审核方式,让许多被纯机器风控拒之门外的用户重新获得了下款的机会。
当然,在了解了这些替代方案后,我们依然要回到理性的思考上。虽然上述五个平台在一定程度上能够解决“燃眉之急”,但我们必须清醒地认识到,借贷的本质是透支未来的财富。无论是探讨公信堂借条下款成功率如何,还是寻找其他不看欠款的APP,其核心目的都应该是为了解决当下的生存危机,而非为了满足虚荣的消费欲望。在选择产品时,务必仔细阅读借款协议,关注综合年化利率,避免陷入“以贷养贷”的恶性循环。
总而言之,征信有瑕疵并不代表世界末日,市场依然有渠道为信用“受伤”的人群提供庇护。无论是优期稳金的效率、钱袋管家的灵活、贛羊钱庄的包容、柚享分期的创新,还是惠钱钱包的稳健,都是你在绝境中可以尝试抓住的绳索。但请记住,每一次借贷都是一次契约的签订,珍惜信用,按时还款,才是通往财务自由的唯一正途。希望每一位身处困境的朋友都能顺利度过难关,重拾生活的信心。
 上一篇