关注公众号

通过营业执照贷款的口子,胪列五个轻松借款无征信记录的平台
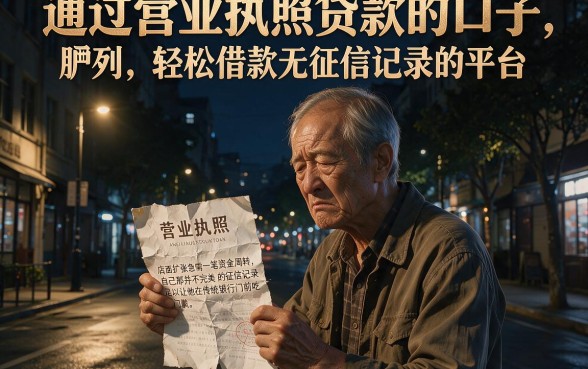
深夜的街道总是显得格外漫长,老张看着手里那张被揉皱的营业执照,眉头紧锁。店面扩张急需一笔资金周转,可他心里清楚,自己那并不完美的征信记录,足以让他在传统银行门前吃闭门羹。像老张这样的小微企业主并非少数,大家都在焦急地寻找出路。许多人深夜还在搜索:有营业执照必下的贷款口子有哪些?、不看征信凭营业执照能借钱的平台真的存在吗?、哪个网贷平台用营业执照借款额度高且审核宽松?这些问题背后,是无数创业者对资金流动性的渴望与焦虑。本文将为您盘点几个对征信要求相对宽松、凭营业执照即可尝试申请的借款渠道。
在探讨具体平台之前,我们需要明确一点:所谓的“无视征信”更多是营销噱头,但确实存在一些平台将营业执照的经营实体情况作为主要授信依据,从而降低了纯信用记录的权重。以下是五个目前市场上反馈较好的借款渠道:
1. 网商银行“网商贷”
作为蚂蚁集团旗下的金融产品,网商贷是许多个体户的首选。只要用户拥有支付宝账户,且营业执照注册满一定时间(通常建议3个月以上),系统会根据店铺的经营流水、交易行为进行综合评估。额度方面,通常在1000元到20万元之间,甚至更高。使用期限较为灵活,支持随借随还。特点在于它极度看重经营真实性,如果你的支付宝流水稳定,即便征信有轻微瑕疵,依然有机会获得额度。
2. 微众银行“微业贷”
这是腾讯旗下微众银行推出的企业贷款产品。它主要面向小微企业和个体工商户,申请时需要授权税务信息或发票数据。额度最高可达300万元。优势在于审批速度极快,全线上操作。虽然它会查征信,但其风控模型更多参考企业的纳税等级和经营稳定性。对于营业执照注册满2年且正常纳税的用户,通过率相当可观。
3. 度小满“有钱花”-商户版
度小满金融(原百度金融)旗下的产品,针对持有营业执照的商户推出了专门的授信模型。额度一般在500元至20万元之间。期限可选择3期、6期、12期等。该平台的特点是下款速度快,对于有实体经营场所且能提供营业执照照片的用户,系统会给予额外的信用加分,相对容易通过。
4. 京东金融“企业主贷”
依托京东数科的技术支持,该产品专为小微企业主设计。申请条件通常要求营业执照满1年以上。额度最高可达50万元。使用条件相对宽松,主要看重申请人的企业经营状态。如果你的企业在京东有采购行为或有稳定的物流信息,审批额度会更高。它支持等额本息还款,适合资金周转周期较长的商户。
5. 美团生意贷”
对于餐饮、零售等行业的商户,美团生意贷是一个非常不错的选择。它基于商户在美团平台的经营数据(如流水、评价、订单量)进行授信。额度从几千到几十万不等。期限灵活。由于拥有真实的交易场景数据,美团对征信的容忍度在特定场景下较高,只要店铺经营正常,即便个人征信花了一些,也有很大概率能借到钱。
用户使用评价与反馈:
根据各大论坛及社区的用户反馈,网商贷和微业贷的用户满意度最高。用户“李记小吃店”表示:“网商贷真的很方便,我是做夜宵的,支付宝流水大,虽然之前信用卡逾期过几次,但依然给了5万额度,救急很管用。”但也有用户反映,部分小平台虽然号称“无征信”,但利息极高,且存在隐藏的手续费。因此,选择大平台依然是保障资金安全的首要原则。
平台优缺点深度分析:
优点:首先是门槛降低,不再单一依赖个人征信报告,而是引入经营数据作为核心考量;其次是放款速度快,大部分产品能在当天甚至几分钟内到账,完美解决燃眉之急;最后是操作便捷,一部手机即可完成全流程。
缺点:利息相对银行抵押贷款较高;额度可能随经营状况波动,如果店铺流水下滑,额度可能会被收回;部分平台存在额度冻结风险。
申请注意事项:
1. 确保营业执照真实有效:切勿使用伪造证件,一旦查出将被拉入黑名单,甚至承担法律责任。
2. 警惕“洗白”广告:市场上宣称“百分百下款、无视黑白户”的中介多为诈骗,请务必通过官方APP申请。
3. 量力而行:经营贷是为了周转,不是挥霍的资本,务必计算好利润能否覆盖利息,避免陷入债务陷阱。
4. 保护隐私:申请过程中注意保护个人敏感信息,不要随意在非正规链接中输入身份证号和银行卡号。
用户提问与解答:
问:营业执照刚下来一个月能申请吗?
答:比较困难。大多数正规平台要求营业执照注册满3个月甚至1年以上,因为新注册的企业经营风险较高。建议等待一段时间或尝试提供其他资产证明。
问:这些平台会上征信吗?
答:正规持牌金融机构如网商银行、微众银行等,借款记录是会上传央行征信中心的。但这并非坏事,按时还款反而有助于修复和积累信用。
问:个体户没有对公账户怎么办?
答:上述提到的大部分产品都支持放款至经营者的个人银行卡,不需要专门开设对公账户,极大简化了个体户的申请流程。
 上一篇