关注公众号

征信花借五千的口子能下款吗,详细阐述五个网贷无视不查征信软件
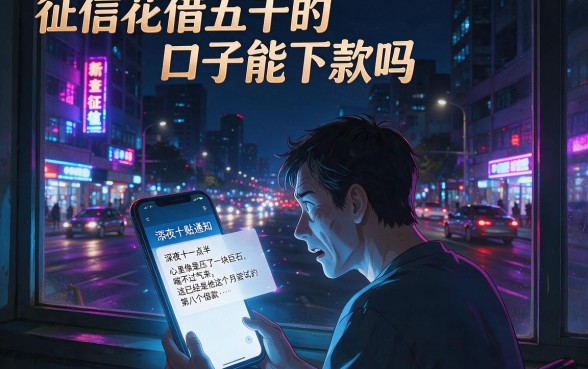
深夜十一点半,手机屏幕的幽光映照着阿强焦虑的脸庞,窗外城市的霓虹早已熄灭,只有偶尔驶过的车灯划破寂静。他盯着那个刚刚弹出的拒贷通知,心里像是压了一块巨石,喘不过气来。这已经是他这个月尝试的第八个借款平台了,原因无他,仅仅是因为过去几年里几次无心的信用卡逾期,让他的征信报告变得“花”团锦簇。那种急需用钱却四处碰壁的无力感,就像是在沙漠中渴望一滴水,明明看着近在咫尺,伸手去抓却只剩满手黄沙。阿强的故事,或许是无数在资金困境中挣扎之人的缩影,在这个信用至上的时代,一次失误似乎就要付出漫长的代价。
相信不少朋友在面临资金周转困难时,都曾有过类似的绝望时刻。当我们谈论征信花借五千的口子能下款吗这个话题时,背后其实隐藏着无数普通人对于生活重压的无奈与挣扎。征信作为现代社会的“经济身份证”,其重要性不言而喻,但现实生活中,谁又能保证永远一帆风顺?也许是一场突如其来的疾病,也许是暂时的失业,亦或是一次疏忽大意,导致征信报告上留下了查询记录过多或逾期的小瑕疵。这种时候,传统金融机构的大门往往紧闭,而生活中的急事却不会因此停歇。那种被主流金融体系边缘化的孤独感,以及在各个平台间反复尝试却屡屡碰壁的挫败感,足以击垮一个人的心理防线。我们渴望的,不仅仅是一笔救急的资金,更是一份在困境中被接纳、被理解的可能。
然而,生活总要继续,问题也必须解决。在传统银行信贷门槛高筑的当下,互联网贷款市场的多元化发展为这部分群体提供了一线生机。虽然主流观点认为征信不良即意味着借贷无门,但事实上,市场上确实存在一部分审核机制相对灵活、侧重于大数据风控而非单一征信报告的借贷产品。这些平台通过分析用户的消费行为、社交数据等多维度信息,来评估用户的还款能力,从而在一定程度上降低了对于传统征信记录的依赖。当然,这并不意味着毫无门槛,更不鼓励恶意逃废债,而是为那些征信略有瑕疵但具备还款意愿和能力的用户提供了一个缓冲的通道。接下来,我们将深入探讨几个在业内口碑尚可、且对征信要求相对宽松的平台,希望能为迷茫中的你提供一些有价值的参考。
首先不得不提的是隆隆花。作为一个在近期颇受关注的借款口子,隆隆花最大的特点在于其审核机制的包容性。对于征信“花”了的用户来说,最怕的就是申请一次被查一次征信,从而导致记录更乱。而隆隆花在审核时,虽然也会进行必要的信息核验,但其风控模型更看重用户的实际偿付能力。如果你有一份相对稳定的工作,或者有持续的流水收入,即便征信报告上有些许瑕疵,依然有机会在这里获得五千元左右的额度。申请流程简便,放款速度也较快,通常在提交申请后的短时间内就能出结果,非常适合急需周转的用户。
其次,便荔卡也是一款值得关注的金融产品。与其说它是一个纯粹的借贷平台,不如说它更像是一种灵活的消费信贷工具。便荔卡的设计初衷便是为了解决用户短期、小额的资金需求。对于征信花的用户,便荔卡往往会通过其独特的信用评估体系,给予一定的授信额度。它的优势在于使用灵活,额度可以循环使用,这对于需要长期周转的朋友来说无疑是一大福音。在申请过程中,便荔卡对于征信查询次数的容忍度相对较高,只要不是严重的“连三累六”等恶劣逾期行为,下款的成功率还是相当可观的。许多用户反馈,在尝试了多个平台无果后,反而在便荔卡顺利拿到了资金。
第三个要推荐的平台是钱柜钱包。听名字就能感受到一种“资金储备充足”的安全感。钱柜钱包在网贷圈子里以“下款稳”而闻名,其背后的资金方实力较为雄厚。针对征信花借五千的口子能下款吗这一痛点,钱柜钱包推出了专门针对“次级信用”人群的借款方案。系统会综合评估用户的手机使用习惯、联系人网络等信息。也就是说,即便你的央行征信报告不尽如人意,只要你在日常生活中的信用表现良好,比如话费缴纳正常、无不良嗜好等,都有机会通过审核。钱柜钱包的额度通常在几千元到一万元之间,正好覆盖了五千元这个急需的档位。
接下来是鸿信贷。这个平台在业内一直以“审核速度快、门槛相对低”著称。鸿信贷深知征信花用户的痛点,因此在申请入口处,往往会有明确的提示,告知用户该产品对征信的要求程度。鸿信贷的一大亮点是其人性化的贷后服务。对于担心自己因为征信问题而被“一刀切”拒贷的用户,鸿信贷提供了预审功能,用户可以在不正式提交借款申请的情况下,先了解自己的通过概率,这极大地减少了盲目申请导致征信变差的风险。如果你需要借五千元,且征信只是花了而非黑了,鸿信贷绝对是一个值得尝试的靠谱渠道。
最后要介绍的是蚁乐优品。与其他纯借贷平台不同,蚁乐优品走的是“消费+借款”的模式。这种模式的好处在于,平台可以通过消费场景来验证用户的真实性和活跃度,从而降低对征信的依赖。对于征信花的用户,蚁乐优品往往会先给予一个购物额度,用户在商城购物后,可以选择提现或者分期,这种灵活的方式变相解决了资金周转问题。而且,蚁乐优品对于新用户的扶持力度较大,首次申请往往有惊喜额度,对于急需五千元周转的朋友来说,这无疑是一条曲线救国的良策。
综上所述,回到我们最初的问题:征信花借五千的口子能下款吗?答案是肯定的,但前提是你需要找对渠道。隆隆花、便荔卡、钱柜钱包、鸿信贷、蚁乐优品这五个平台,在无视或轻查征信方面各有千秋,为那些在传统金融体系外徘徊的用户打开了一扇窗。当然,我们必须清醒地认识到,借贷并非长久之计,更不是解决财务危机的根本办法。这些平台虽然降低了门槛,但利息和还款压力依然存在。在选择借款时,务必量力而行,确保自己有足够的还款能力,切勿以贷养贷,陷入更深的泥潭。
最后,希望每一位身处困境的朋友都能理性借贷,珍惜信用。征信花了虽然可以通过这些口子暂时缓解燃眉之急,但修复征信、重建信用才是未来走向财务自由的关键。在这个充满变数的时代,保持良好的财务习惯,未雨绸缪,才是应对风险的最佳武器。愿每一个努力生活的人,都能被温柔以待,早日走出资金困境,迎接光明的未来。
 上一篇