关注公众号

贷款平台过多被拒还能借款嘛,整理五个APP容易借款1万块的app
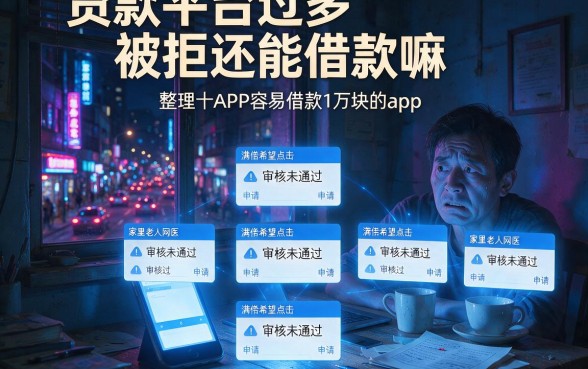
深夜十一点,窗外的霓虹灯早已熄灭,只有手机屏幕发出的幽幽蓝光映照着小张焦虑的脸庞。这已经是他今晚打开的第十个借款APP了,每一次满怀希望地点击“申请”,换来的都是冰冷的“审核未通过”提示。家里老人的医药费还差一万块缺口,亲戚朋友能借的都借遍了,原本以为手机里这些花花绿绿的软件能成为救命稻草,没想到因为之前点多了链接,大数据乱了,现在竟然“无路可走”。看着那一长串的借款记录和拒贷通知,他无奈地叹了口气,心里不禁泛起一个巨大的疑问:像自己这种因为申请贷款平台过多被拒还能借款嘛?
相信有过类似经历的朋友绝不在少数。在这个数字金融飞速发展的时代,我们习惯了指尖轻触就能解决燃眉之急的便利,却往往忽略了背后复杂的风控逻辑。当你在这个平台借一点,那个平台点一下,看似没有借到多少钱,实则个人的征信查询记录早已“花”得一塌糊涂。这种“病急乱投医”的心态,恰恰是导致后续借款屡屡碰壁的罪魁祸首。那种被系统判定为“高风险用户”的无力感,以及面对急需资金时的手足无措,就像一堵无形的墙,挡在了我们和希望之间。但问题是,这堵墙真的就封死了所有的出路吗?难道因为一次失误或者一段时期的窘迫,就注定要被所有的金融机构拒之门外?其实未必。
在深入探讨解决方案之前,我们需要明白一个道理:并不是所有的借款渠道都唯“征信报告”是从,也并非所有的审核机制都是冷冰冰的数据模型。虽然市面上的主流大行门槛确实在提高,但在细分领域和特定的持牌机构中,依然存在着不少“人情味”较重、或者风控侧重点不同的产品。这些平台或许不那么声名显赫,但往往能在关键时刻拉你一把。关键在于,你是否找对了方向,是否避开了那些只会让你大数据更乱的“雷区”。接下来的内容,将为你详细剖析在当前环境下,如何理智地选择适合自己的下款渠道,并重点推荐几款通过率相对可观的应用。
首先,我们需要正视“多头借贷”带来的影响。当你发现自己的申请被频繁拒绝时,第一反应不应该是继续盲目尝试,而是停下来分析原因。很多用户之所以陷入死循环,就是因为不懂得“止损”。每一次点击申请,无论下款与否,都会在后台留下一条“贷款审批”的查询记录。短期内记录过多,系统就会自动判定你资金链紧张,违约风险极高。这时候,如果你还在问贷款平台过多被拒还能借款嘛,答案是肯定的,但前提是你必须更换赛道。你需要寻找的是那些对“征信花”有一定容忍度,或者更看重你当前还款能力而非历史查询记录的平台。
这就涉及到了一个选平台的策略问题。很多人习惯于在应用商店下载那些排名靠前、广告铺天盖地的大平台。殊不知,这些头部平台的风控系统最为严苛,对于征信的要求近乎完美。相反,一些深耕垂直领域的持牌机构或者助贷平台,为了拓展市场,往往会在风控模型中加入更多维度的考量,比如你的社保缴纳情况、公积金基数、甚至是手机话费的稳定性。这些平台虽然名气没那么大,但在特定场景下的通过率却往往能给人惊喜。比如易活金,这款产品在业内口碑一直比较稳健,它对用户的资质审核相对灵活,不会仅仅因为查询次数多就一票否决,而是综合评估用户的活跃度和消费潜力,对于急需一万块左右资金周转的用户来说,是一个值得尝试的选择。
其次,我们要学会利用地域性优势。很多全国性的大平台竞争激烈,审核自然严苛,而一些带有地方背景或特定行业背景的金融产品,往往会有政策上的倾斜。例如贛融e融,作为一款带有地方金融属性的产品,它在特定区域内的通过率往往高于平均水平。这类平台通常更看重申请人的真实身份信息和本地稳定性,而非单纯依赖大数据的评分。如果你正好处于其服务覆盖范围内,或者符合其特定的准入条件,那么即便你之前在其他平台碰壁,在这里依然有很大的机会获得审批。这也再次印证了那个观点:贷款平台过多被拒还能借款嘛?关键看你有没有找对“门路”,盲目申请只会让情况恶化,精准匹配才是破局的关键。
再者,不要忽视特定场景下的信贷产品。现在的借款APP五花八门,有的专门针对购物分期,有的则专注于特定人群。比如車澳今借,这款应用在车辆相关权益或者特定资产类融资上有着独特的优势。即便你没有车,它针对优质白领或者有稳定收入来源的人群也有相应的信用贷产品。这类平台的风控逻辑往往具有独特性,不会完全照搬市面上通用的评分卡。当你发现自己在通用型平台上屡屡受挫时,转换一下思路,尝试这类具有特定属性的平台,往往能收到意想不到的效果。毕竟,不同的平台有不同的“胃口”,你的资质可能在A平台是“垃圾”,但在B平台却是“宝贝”。
当然,除了选择平台,申请的技巧也同样重要。很多用户被拒,是因为填写资料太随意,或者前后矛盾。在申请诸如玖錢借网这类注重细节审核的平台时,一定要确保信息的真实性和一致性。工作单位、居住地址、联系人信息,这些看似简单的字段,实则是风控系统判断你稳定性的核心依据。如果你频繁更换工作或住址,系统会认为你生活极不稳定,从而拒绝放款。因此,在申请前,花点时间整理好自己的申请资料,确保逻辑自洽,这比盲目地多申请几个平台要有效得多。记住,真诚和稳定,是打动风控系统的最佳武器。
最后,还要提醒大家注意资金用途和还款规划。借款不是目的,解决问题才是根本。在寻找答案的过程中,我们不仅要关注贷款平台过多被拒还能借款嘛这个问题,更要思考如何良性负债。像借钱花这样的平台,虽然申请便捷、放款速度快,但也要求用户有良好的还款意愿。合理规划借款金额,确保自己在未来的收入流中能够覆盖掉这笔债务,才是对自己负责的表现。千万不要为了借款而借款,陷入以贷养贷的泥潭。只有在理性的前提下进行融资,这些应急的APP才能真正成为我们生活中的助力,而不是压垮骆驼的稻草。
综上所述,面对“贷款平台过多被拒”的困境,我们大可不必自暴自弃。虽然征信大数据的“花脸”确实会增加借款难度,但绝非死路一条。通过避开头部严苛平台,转向易活金、贛融e融、車澳今借、玖錢借网、借钱花等相对灵活、风控侧重点不同的产品,我们依然有机会获得一万元左右的周转资金。核心在于:停止盲目的点击,养护一段时间的征信,精准匹配适合自己的平台,并如实填写申请资料。只要方法得当,那个急需的一万块,其实离你并不遥远。希望每一位身处困境的朋友,都能找到那把打开资金大门的钥匙,顺利渡过难关。
 上一篇