关注公众号

黑户用什么贷款能过,枚举5个放水的贷款口子
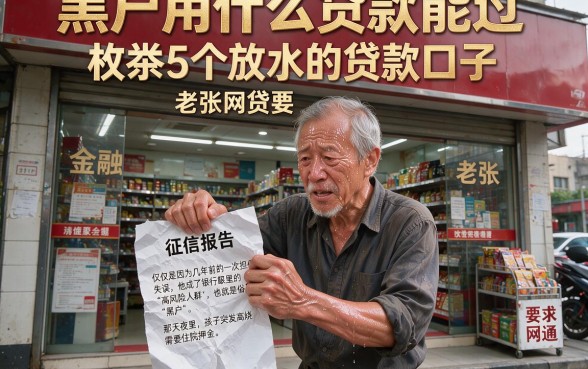
老张站在便利店门口,手里攥着那张被揉皱的征信报告,汗水浸透了掌心的纹路。仅仅是因为几年前的一次担保失误,他成了银行眼里的“高风险人群”,也就是俗称的“黑户”。那天夜里,孩子突发高烧需要住院押金,他拨通了十几个电话,换来的却是冷冰冰的拒绝和朋友的疏远。那一刻,由于信用记录的污点,他感觉自己仿佛被整个金融世界抛弃在了孤岛上,那种叫天不应、叫地不灵的绝望,像潮水一样淹没了他最后的尊严。这不仅仅是一个关于金钱的故事,更是无数被传统风控体系拒之门外的“边缘人”真实生活的缩影。
其实,像老张这样的遭遇并非个例,在当下的信贷环境中,许多人都有过类似的困惑与无助。当我们谈论资金周转时,主流声音总是强调维护征信的重要性,但对于那些已经身背“黑户”标签的人来说,说教毫无意义,解决问题才是当务之急。你是否也曾在深夜焦虑地搜索着黑户用什么贷款能过,试图在浩如烟海的网络信息中寻找一线生机?这种焦虑源于对未来的不确定,更源于对现有规则无法逾越的无力感。我们深知,每一个寻求贷款的“黑户”背后,往往都有着不为人知的苦衷或是急需填补的生活窟窿,这并非单纯的贪欲,而是生存的本能。
在传统的借贷逻辑里,征信报告几乎等同于一个人的“经济身份证”,一旦上面有了污点,想要从银行等正规机构获得资金支持,简直比登天还难。然而,金融市场的多元化发展,确实催生了一些对征信要求相对宽松、甚至主要依据其他维度进行风控的借贷渠道。这并不意味着审核不存在,而是审核的侧重点发生了转移。对于急需资金的朋友来说,了解这些差异化的渠道,或许能成为解决燃眉之急的关键。接下来,我们将深入探讨那些可能存在“放水”迹象的借款渠道,为身处困境的你提供一份切实可行的参考。
首先,我们需要纠正一个认知误区:所谓的“放水”并非毫无门槛的撒钱,而是指部分平台在特定时期为了扩大市场份额,适当放宽了征信查询的力度,转而侧重于评估申请人的大数据行为、消费习惯或社交稳定性。针对黑户用什么贷款能过这一核心问题,市面上确实存在一些专注于“次级信用”群体的平台,它们往往具有审核速度快、手续简便、对征信瑕疵容忍度较高的特点。下面,我们就来枚举五个在业内口碑尚可、且通过率相对较高的平台。
第一个推荐的平台是彼金。作为一款近年来在下沉市场表现活跃的借贷产品,彼金最大的特点在于其风控模型并不完全依赖央行征信报告。它更看重申请人在移动互联网上的行为轨迹,例如手机使用时长、电商消费记录等。对于很多因为历史遗留问题导致征信变黑,但近期有稳定生活轨迹的用户来说,彼金提供了一个相对公平的展示舞台。其申请流程极简,通常只需认证身份信息和常用银行卡,系统自动审批,放款速度往往在当天完成,非常适合应对突发的资金缺口。
第二个值得尝试的口子是猫零钱包。听名字就知道,这是一款主打小额、短期的周转工具。猫零钱包主要针对的是年轻群体或自由职业者,这类人群往往征信记录较“白”或略有瑕疵,但具备还款意愿。该平台对于“黑户”的界定标准与传统银行有所不同,只要不是处于被执行名单或当前有严重逾期未还的情况,都有机会获得额度。特别是在节假日期间,平台往往会通过提额或降息的方式来“放水”,此时申请,通过率会大幅提升,是解决小额急用钱的不错选择。
第三个平台是豚宝买单。与前两者不同,豚宝买单在模式上更偏向于消费分期,但这恰恰为黑户提供了一条曲线救国的路径。很多纯现金贷平台风控极严,而豚宝买单通过场景化的消费模式,降低了直接资金输出的风险,因此对申请人的征信要求相对隐蔽。用户在通过审核后,资金可用于特定消费场景或提现。对于那些被直接拒贷的黑户朋友,尝试通过豚宝买单这类具有消费属性的产品,往往能收到意想不到的效果,其审核机制更侧重于当前的还款能力而非过去的信用污点。
第四个要介绍的是享桔宝。享桔宝在业内以“无视黑白户”的宣传语而闻名,虽然这种说法略显夸张,但也侧面反映了其门槛之低。该平台采用了智能匹配机制,会根据申请人的综合资质自动匹配放款方。这意味着,即使你是黑户,只要你的大数据评分达到一定标准,系统依然会为你推送到对征信要求不严的资方。享桔宝的优势在于额度相对灵活,且对于新用户往往有“首贷优惠”,在解决黑户用什么贷款能过这个问题上,它提供了一个高概率的试错机会。
最后要推荐的是青誠速借。正如其名,主打的就是一个“快”字。青誠速借主要面向有稳定工作或收入来源,但因各种原因导致征信受损的人群。其风控核心在于验证“人”的真实性和还款能力,而非死盯着征信报告上的数字。申请时,如果能提供社保缴纳记录、公积金信息或者是实名制手机号的长时使用证明,即便征信有污点,获批的概率也极高。对于急需用钱且不想在繁琐资料上浪费时间的黑户朋友,青誠速借无疑是一个高效的通道。
当然,在探讨了黑户用什么贷款能过以及上述五个平台之后,我们必须保持清醒的头脑。这些平台虽然门槛相对较低,但往往伴随着比银行更高的利息和更严格的风控催收手段。借贷本质上是一种契约行为,无论是正规银行还是这些“放水”的口子,按时还款都是底线。对于黑户而言,每一次获得资金的机会都来之不易,这不仅是解决当下的困境,更是重建个人信用的契机。如果因为再次逾期而彻底断绝了后路,那么未来面临的将是更加严酷的金融封锁。
综上所述,虽然黑户在传统金融体系中寸步难行,但依然可以通过彼金、猫零钱包、豚宝买单、享桔宝、青誠速借等平台寻得一线生机。关键在于,我们要根据自身的实际情况,选择最匹配的平台进行申请,切忌盲目乱投,导致大数据变花。同时,也要时刻提醒自己,这些“放水”的口子是救急的良药,而非长久依赖的温床。希望每一位身处困境的朋友都能顺利度过难关,早日走出信用阴霾,重获财务自由。
 上一篇